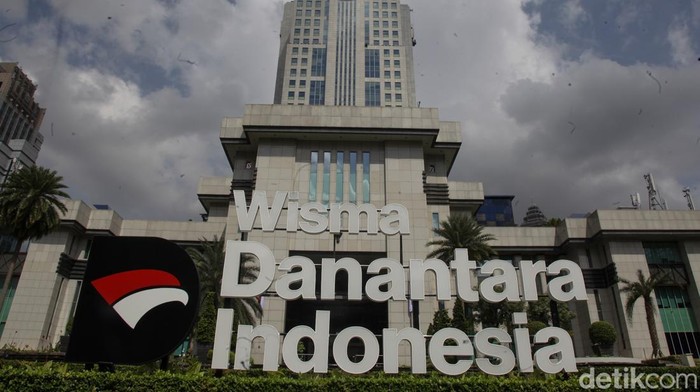
Koranindopos.com – JAKARTA — Badan Pemeriksa Keuangan (BPK) mulai melakukan pemeriksaan terhadap Laporan Keuangan Konsolidasian Badan Pengelola Investasi (BPI) Daya Anagata Nusantara (Danantara) Tahun 2025.
Pemeriksaan dilakukan untuk menilai kewajaran laporan keuangan sekaligus memperkuat tata kelola dan akuntabilitas dalam pengelolaan Danantara.
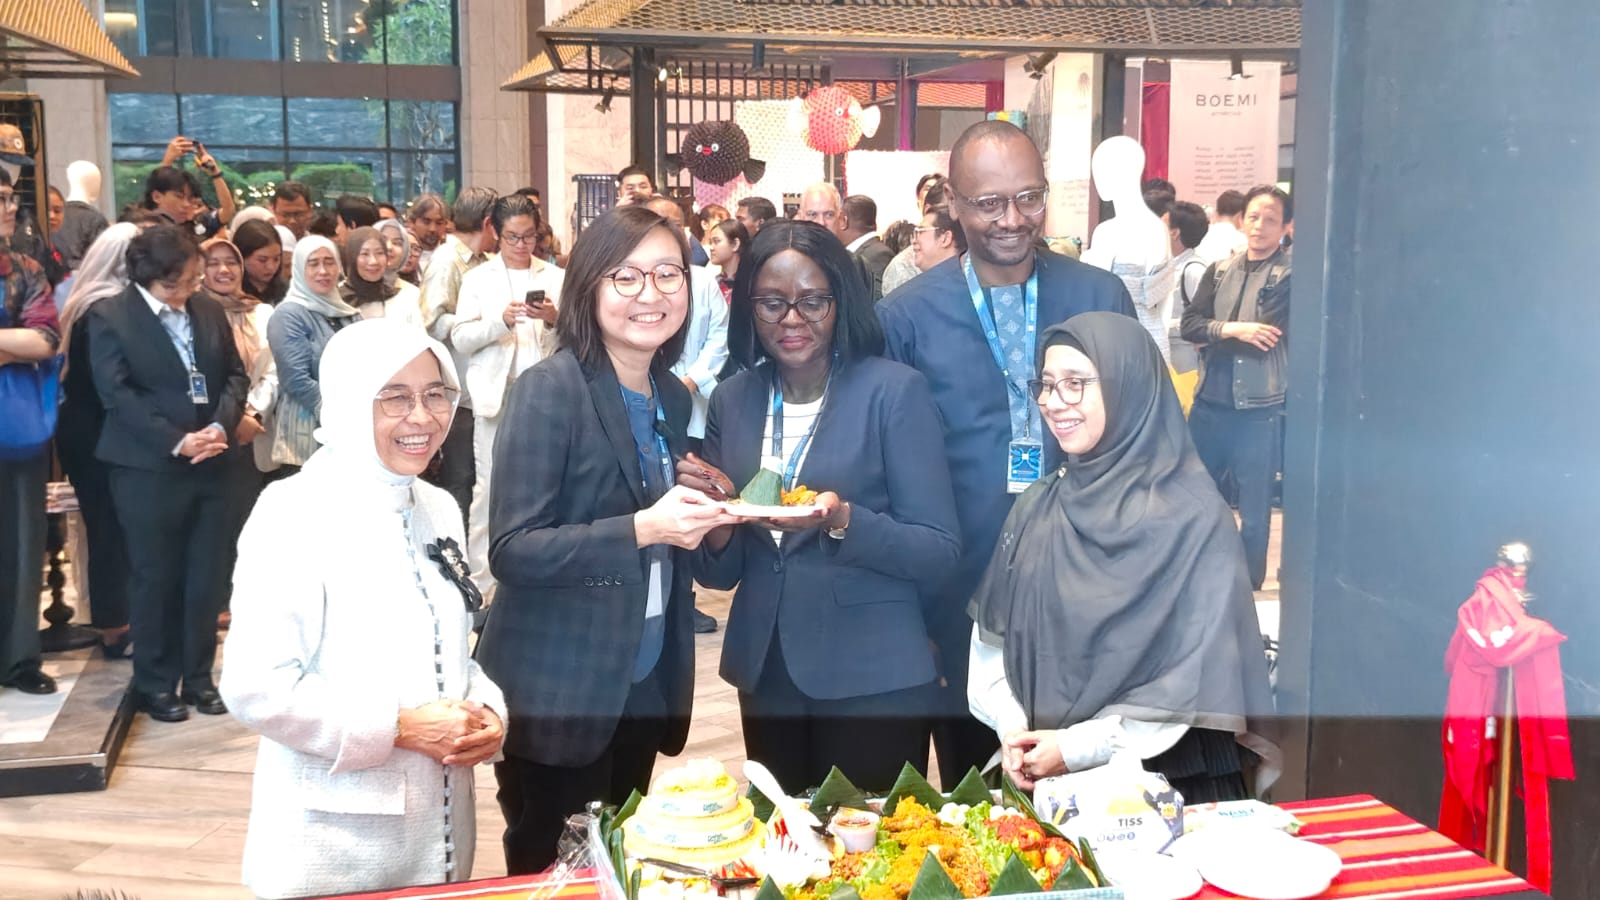
Proses pemeriksaan diawali dengan Grand Entry Meeting sekaligus penyerahan Surat Tugas Pemeriksaan oleh Anggota VII BPK Slamet Edy Purnomo kepada CEO BPI Danantara Rosan Roeslani pada Kamis (17/9/2026).
“BPK berkomitmen mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas,” ujar Slamet dalam keterangan tertulis, dikutip Minggu (20/9/2026).
Pemeriksaan BPK tidak hanya mencakup BPI Danantara sebagai entitas induk.
Cakupan pemeriksaan juga meliputi PT Danantara Aset Manajemen (PT DAM), PT Danantara Investasi Manajemen (PT DIM), serta seluruh Badan Usaha Milik Negara (BUMN).
Pemeriksaan tersebut dilakukan berdasarkan sejumlah ketentuan perundang-undangan, yakni UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, UU Nomor 15 Tahun 2006 tentang BPK, serta UU Nomor 19 Tahun 2003 tentang BUMN yang terakhir diubah melalui UU Nomor 16 Tahun 2025.
Dalam ketentuan UU BUMN tersebut ditegaskan bahwa pengelolaan dan pertanggungjawaban keuangan BPI Danantara diperiksa oleh BPK.
Sebelum pemeriksaan dimulai, BPI Danantara telah menyampaikan Laporan Keuangan Konsolidasian Tahun 2025 (unaudited) kepada BPK pada 20 Juli 2026.
Laporan tersebut menjadi salah satu dokumen utama dalam persiapan pemeriksaan.
Setelah laporan diterima, BPK menerbitkan Surat Tugas Pemeriksaan pada 14 Agustus 2026. BPK kemudian melakukan sejumlah persiapan, termasuk memperbarui penilaian risiko, materialitas, serta strategi pemeriksaan.
Tahapan tersebut dilakukan agar pemeriksaan dapat berjalan secara efektif, terarah, serta sesuai dengan standar pemeriksaan yang berlaku.
Salah satu tujuan utama pemeriksaan adalah memberikan opini mengenai kewajaran laporan keuangan Danantara.
Dalam prosesnya, BPK akan menilai sejumlah aspek, antara lain kesesuaian laporan keuangan dengan standar akuntansi, kecukupan pengungkapan informasi, kepatuhan terhadap peraturan perundang-undangan, serta efektivitas sistem pengendalian intern.
Pemeriksaan juga menggunakan pendekatan berbasis risiko atau risk-based audit.
Melalui pendekatan tersebut, auditor akan mengidentifikasi dan merespons berbagai risiko, termasuk kemungkinan kesalahan penyajian material, kecurangan (fraud), penyalahgunaan (abuse), ketidakpatuhan terhadap ketentuan, serta kelemahan sistem pengendalian intern.
Slamet mengatakan, akses terhadap data, informasi, serta pihak-pihak yang relevan menjadi bagian penting dalam pemeriksaan berbasis risiko.
“Kami ingin menggarisbawahi bahwa dalam pemeriksaan berbasis risiko, auditor grup hanya dapat memenuhi tanggung jawabnya untuk mengidentifikasi dan merespons risiko material apabila memperoleh akses yang memadai terhadap data, informasi, dan individu yang relevan,” ungkap Slamet.
Karena pemeriksaan mencakup entitas yang luas, BPK juga membutuhkan dukungan dari BPI Danantara, jajaran BUMN, serta kantor akuntan publik (KAP) yang menangani komponen laporan keuangan.
“Oleh karena itu, dukungan penuh dari BPI Danantara, jajaran BUMN, dan KAP komponen atas aspek ini menjadi sangat penting bagi kelancaran dan kualitas hasil pemeriksaan,” imbuhnya.
Pemeriksaan tersebut diharapkan dapat memberikan gambaran mengenai kewajaran laporan keuangan konsolidasian Danantara sekaligus memperkuat penerapan tata kelola, pengendalian internal, dan akuntabilitas dalam pengelolaan keuangan dan investasi negara.(dhil/dtk)